Domain sicherheitsschloss.eu kaufen?
Wir ziehen mit dem Projekt
sicherheitsschloss.eu um.
Sind Sie am Kauf der Domain
sicherheitsschloss.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitsschloss.eu kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
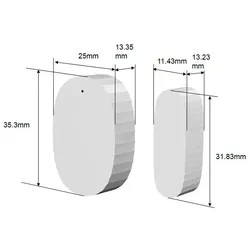
CaraSave Fenster und Tür SensorSmarter Tür- und Fensterkontakt Sensor Danke seinem geringen Wartungsaufwand und der Batterielebensdauer von ca. 2 Jahren fällt die permanente Kontrolle weg. Der Batterieladezustand wird überwacht und der aktuelle Status dankt Zigbee 3.0 direkt in der App angezeigt. Dank des Design, ist der Einsatzbereich flexibler gestaltet. Der Sensor verfügt zudem noch über einen Manipulationschutz, der dem Besitzer sofort dies mitteilt. Die Monatge ist bei diesem Sensor auch Werkfrei. Spezifikationen: Arbeitet mit DC3V (1x CR2032 Batterie) Standby Strom <= 5µA Strom im Alarmzustand <= 30mA Temperaturbereich -10°C bis 55°C Luftfeuchtigkeit bis max. 95% Abmessungen Modul: 35,3mm x 25mm x 13,35mm Abmessungen Sensor: 31,83mm x 11,43mm x 13,23mm hochwertige 3M Klebestreifen zur einfachen Montage34,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Tür-Panzerriegel, PR1500, ohne Zylinder, silberABUS, Tür-Panzerriegel, Modellnummer: PR1500, Abdeckung: ohne Ziehschutz, Ausführung: zweitourig schließend, Länge Gehäuse: 720 mm, Material: Stahl, Farbton: silber, Schlüsselausführung: ohne Schlüssel, DIN-Richtung: DIN Links-Rechts, Schlüssel Anzahl: 0 St., Höhe Gehäuse: 45 mm, Höhe Riegel: 45 mm, Stärke Riegel: 25 mm, Gesamtlänge: 1040 mm, Gesamtlänge min.: 780 mm, Gesamtlänge max.: 1040 mm, Türblattbreite min.: 780 mm, Türblattbreite max.: 1040 mm, Lieferung: ohne Zylinder, Sicherheitslevel: 8, Qualitätsbezeichnung: Made in Germany, Verpackungsart: Einzelkarton, Zusatzinformation: gegen Aufhebeln, Anfertigung von Schlösser nach Musterschlüssel219,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
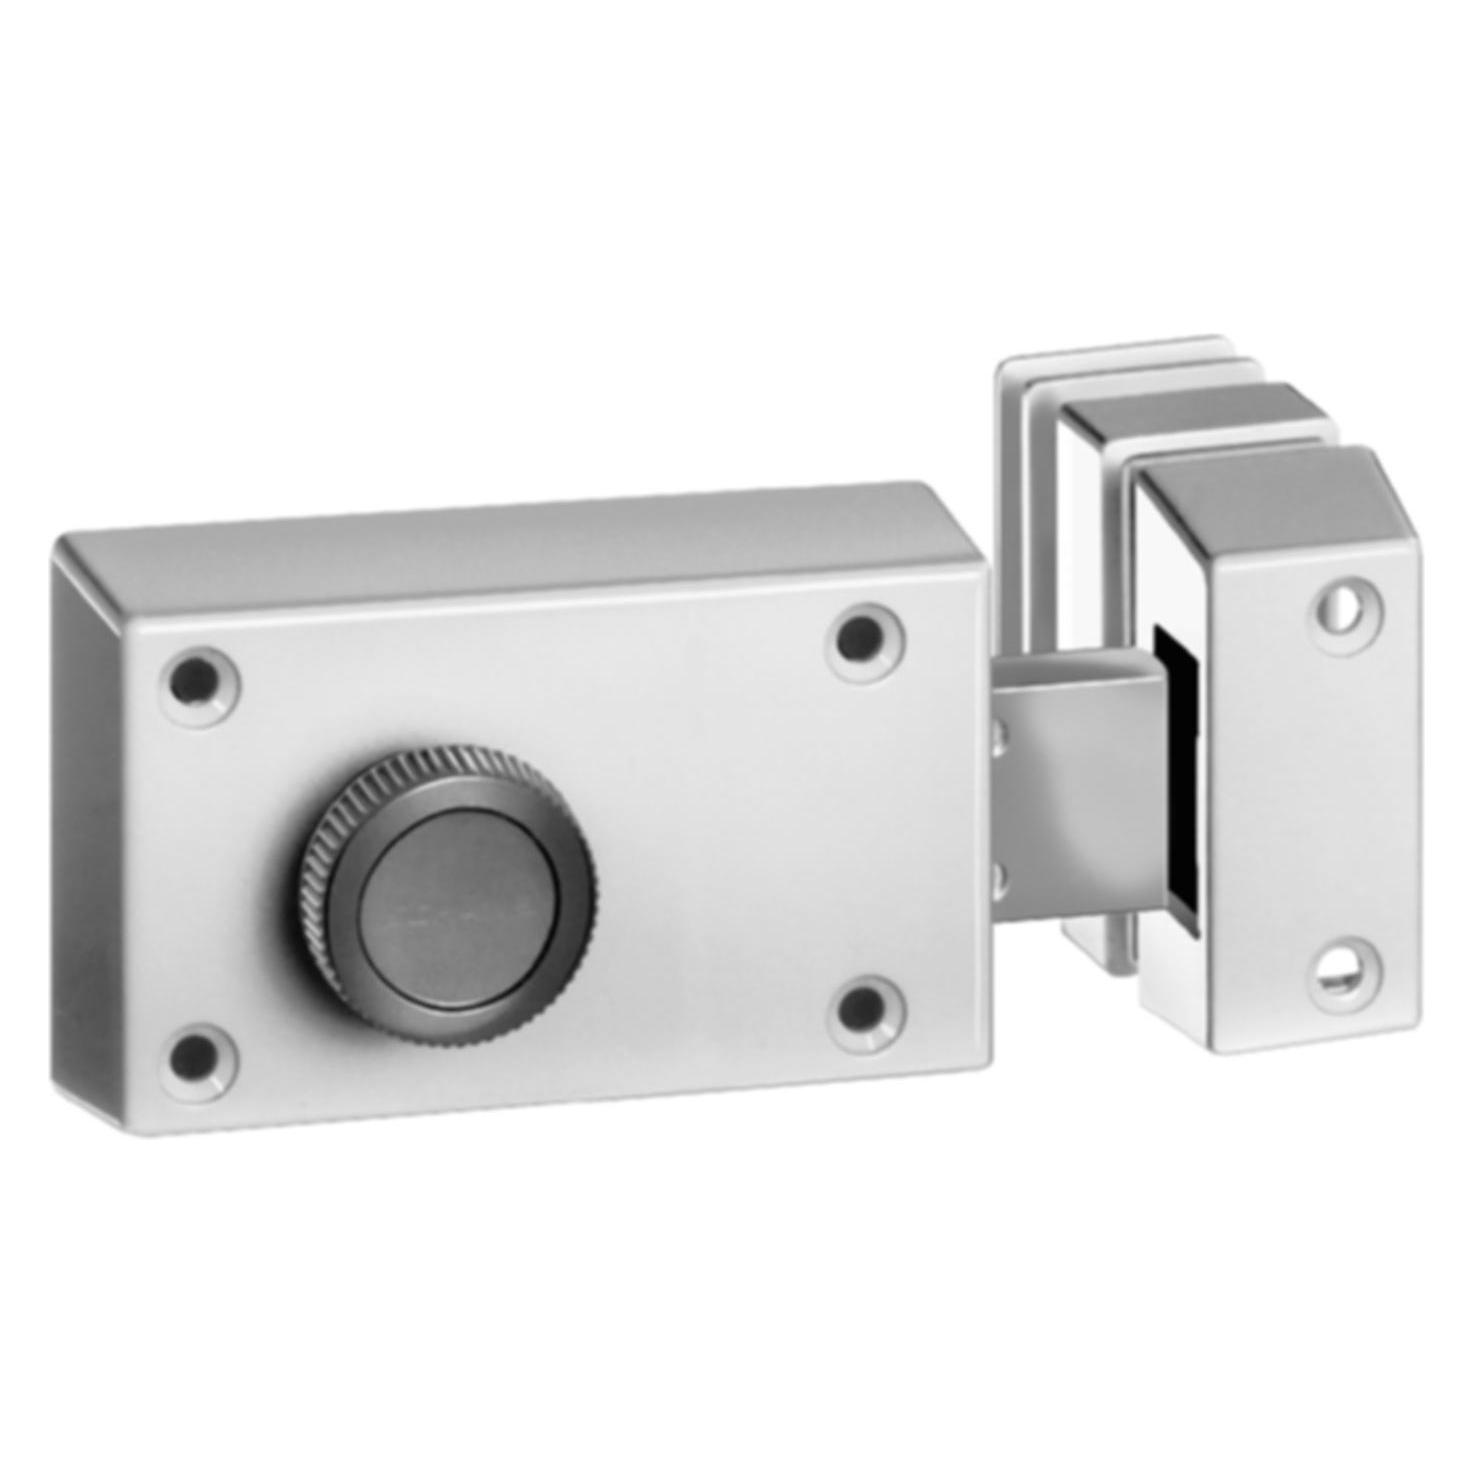
Tür-Panzerriegel, PR2700, mit Zylinder, weißABUS, Tür-Panzerriegel, Modellnummer: PR2700, Abdeckung: mit Ziehschutz, Ausführung: Not+Gefahrenfunktion, zweitourig schließend, Länge Gehäuse: 1000 mm, Material: Stahl, Farbe: weiß, Schlüsselausführung: Wendeschlüssel, beidseitig verwendbar, DIN-Richtung: DIN Links-Rechts, Schlüssel Anzahl: 3 St., Länge Gehäuse min.: 735 mm, Länge Gehäuse max.: 1007 mm, Höhe Gehäuse: 65 mm, Höhe Riegel: 50 mm, Stärke Riegel: 18 mm, Gesamtlänge: 1193 mm, Gesamtlänge min.: 1025 mm, Gesamtlänge max.: 1193 mm, Türblattbreite min.: 735 mm, Türblattbreite max.: 1030 mm, Lieferung: mit Zylinder, Norm: VdS-anerkannt, DIN-geprüft, Testsiegel Ö-Norm, Sicherheitslevel: 9, Qualitätsbezeichnung: Made in Germany, Von Kripo und Versicherungen empfohlen, Verpackungsart: Einzelkarton, Zusatzinformation: gegen Aufhebeln, Anfertigung von Schlösser nach Musterschlüssel327,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
INF Drahtloser Magnetischer Tür- und Fenster-Alarmsensor - Verbesserte SicherheitSichern Sie Ihr Zuhause mit diesem drahtlosen magnetischen Tür- und Fenster-Alarmsensor. Mit einem lauten 125dB-Alarm, einfacher Installation und Anzeige für niedrigen Batteriestand. Ideal für Häuser, Büros und Geschäfte. Sofortige Abschreckung: Der integrierte 125dB-Alarm dient als sofortige Abschreckung für potenzielle Eindringlinge. Dieser laute Alarm alarmiert Sie und Ihre Nachbarn sofort bei einem erzwungenen Eindringen und bietet ein entscheidendes Zeitfenster, um auf eine potenzielle Bedrohung zu reagieren. Der Alarm ist laut genug, um Aufmerksamkeit zu erregen und Einbrecher abzuschrecken, was ihn zu einer wirksamen Sicherheitsmaßnahme für Häuser, Wohnungen, Büros und Geschäfte macht. Er verhindert Diebstahl und gewährleistet eine schnelle Reaktion auf Sicherheitsverletzungen. Einfache Installation: Die Einrichtung dieses drahtlosen Tür- und Fenster-Alarmsensors ist schnell und unkompliziert und erfordert keine speziellen Werkzeuge oder Fachkenntnisse. Befestigen Sie einfach die Haupteinheit und den Magnetstreifen mit den mitgelieferten Klebepads am Tür- oder Fensterrahmen. Stellen Sie sicher, dass die Pfeile ausgerichtet sind und der Abstand zwischen den Einheiten nicht mehr als 8 mm beträgt. Das drahtlose Design macht komplizierte Verkabelungen überflüssig, was es zu einer problemlosen Sicherheitslösung für jedermann macht. Durch diese einfache Installation können Sie Ihre Haussicherheit schnell verbessern, ohne professionelle Hilfe in Anspruch nehmen zu müssen. Vielseitige Anwendung: Dieser drahtlose Tür- und Fenster-Alarmsensor ist vielseitig einsetzbar und eignet sich für verschiedene Anwendungen. Er ist ideal für die Sicherung von Häusern, Büros, Geschäften, Wohnungen und anderen Eingangsbereichen. Er kann an Türen, Fenstern, Schränken, Schubladen und anderen Öffnungen verwendet werden, um unbefugten Zugriff zu verhindern. Der Sensor bietet eine kostengünstige Lösung zur Verbesserung Ihres gesamten Sicherheitssystems und bietet Ihnen die Gewissheit, dass Ihr Eigentum geschützt ist, egal ob Sie zu Hause oder unterwegs sind. Er ist perfekt, um Einbruchsversuche zu verhindern und Ihre Lieben und Wertsachen zu schützen. Spezifikationen: Farbe: Silber Größe: 7,5cm x 3,9cm x 1,2cm Material: ABS Das Paket beinhaltet: Alarm-Host x 1 Magnetischer Sensorstreifen x 110,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CaraSave Fenster und Tür SensorSmarter Tür- und Fensterkontakt Sensor Danke seinem geringen Wartungsaufwand und der Batterielebensdauer von ca. 2 Jahren fällt die permanente Kontrolle weg. Der Batterieladezustand wird überwacht und der aktuelle Status dankt Zigbee 3.0 direkt in der App angezeigt. Dank des Design, ist der Einsatzbereich flexibler gestaltet. Der Sensor verfügt zudem noch über einen Manipulationschutz, der dem Besitzer sofort dies mitteilt. Die Monatge ist bei diesem Sensor auch Werkfrei. Spezifikationen: Arbeitet mit DC3V (1x CR2032 Batterie) Standby Strom <= 5µA Strom im Alarmzustand <= 30mA Temperaturbereich -10°C bis 55°C Luftfeuchtigkeit bis max. 95% Abmessungen Modul: 35,3mm x 25mm x 13,35mm Abmessungen Sensor: 31,83mm x 11,43mm x 13,23mm hochwertige 3M Klebestreifen zur einfachen Montage34,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Tür-Panzerriegel, PR1500, ohne Zylinder, silberABUS, Tür-Panzerriegel, Modellnummer: PR1500, Abdeckung: ohne Ziehschutz, Ausführung: zweitourig schließend, Länge Gehäuse: 720 mm, Material: Stahl, Farbton: silber, Schlüsselausführung: ohne Schlüssel, DIN-Richtung: DIN Links-Rechts, Schlüssel Anzahl: 0 St., Höhe Gehäuse: 45 mm, Höhe Riegel: 45 mm, Stärke Riegel: 25 mm, Gesamtlänge: 1040 mm, Gesamtlänge min.: 780 mm, Gesamtlänge max.: 1040 mm, Türblattbreite min.: 780 mm, Türblattbreite max.: 1040 mm, Lieferung: ohne Zylinder, Sicherheitslevel: 8, Qualitätsbezeichnung: Made in Germany, Verpackungsart: Einzelkarton, Zusatzinformation: gegen Aufhebeln, Anfertigung von Schlösser nach Musterschlüssel219,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Tür-Panzerriegel, PR2700, mit Zylinder, weißABUS, Tür-Panzerriegel, Modellnummer: PR2700, Abdeckung: mit Ziehschutz, Ausführung: Not+Gefahrenfunktion, zweitourig schließend, Länge Gehäuse: 1000 mm, Material: Stahl, Farbe: weiß, Schlüsselausführung: Wendeschlüssel, beidseitig verwendbar, DIN-Richtung: DIN Links-Rechts, Schlüssel Anzahl: 3 St., Länge Gehäuse min.: 735 mm, Länge Gehäuse max.: 1007 mm, Höhe Gehäuse: 65 mm, Höhe Riegel: 50 mm, Stärke Riegel: 18 mm, Gesamtlänge: 1193 mm, Gesamtlänge min.: 1025 mm, Gesamtlänge max.: 1193 mm, Türblattbreite min.: 735 mm, Türblattbreite max.: 1030 mm, Lieferung: mit Zylinder, Norm: VdS-anerkannt, DIN-geprüft, Testsiegel Ö-Norm, Sicherheitslevel: 9, Qualitätsbezeichnung: Made in Germany, Von Kripo und Versicherungen empfohlen, Verpackungsart: Einzelkarton, Zusatzinformation: gegen Aufhebeln, Anfertigung von Schlösser nach Musterschlüssel327,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ132NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=445,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3071,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.